Conjoncture agricole de juillet/août 2026

Synthèse des mois de juillet et août 2026

Météo

Un été exceptionnellement chaud et sec, pesant sur l’agriculture et l’élevage.

Céréales, oléagineux et protéagineux

Cultures d’hiver : rendements hétérogènes ; des grains de qualité.
Cultures de printemps pénalisées par la chaleur et la sécheresse.
Cours en hausse.

Betteraves sucrières

Des cultures en souffrance. Cours mondiaux du sucre en hausse.

Pommes de terre

Des rendements impactés par le temps sec. Hausse des cours sur le marché du libre.

Cultures fourragères

Des prairies assoiffées. Ensilages de maïs en baisse.

Fruits et légumes

Endives : plébiscitées par les consommateurs faute de salades.
Poireaux : faiblesse des volumes. Cours élevés.
Choux-fleurs : des cours très fluctuants.

Productions animales

Lait : collecte en progression. Cours du conventionnel toujours à la baisse ; hausse saisonnière pour le prix du lait biologique.
Viande bovine : cours globalement orientés à la baisse.
Viande porcine : cours en hausse.

Indicateurs économiques

Euro fort. Cours du baril de pétrole en hausse.


Météo

L’été 2026 est caractérisé par des épisodes caniculaires successifs et une sécheresse prolongée.
Juillet est marqué par une troisième vague de canicule qui dure 12 jours. Les températures moyennes sont supérieures de 2 à 3°C aux valeurs normales. La région connaît un déficit de précipitations exceptionnel (- 95 % par rapport aux valeurs normales), plus marqué à l’ouest d’une ligne Valenciennes - Creil (comme à Dunkerque avec 0mm) (graphique 1). Il s’agit du mois de juillet le plus sec depuis 1959, date du début de la série de données. Côté ensoleillement, la région connaît un large excédent, de 44 à 58 % par rapport à la période de référence 1991-2020.
Août connaît également un épisode caniculaire dans sa deuxième décade. Les températures restent élevées durant la première quinzaine du mois, puis reviennent à des valeurs proches des normales après le 15 août. Les températures moyennes sur le mois sont supérieures de 2,4°C aux normales. Les pluies font leur retour après le 15 août, souvent sous forme orageuse. Au nord d’une ligne Abbeville – Cambrai – Lille, les précipitations sont supérieures ou égales aux valeurs normales ; au sud de cette ligne, on observe un déficit de 40 à 75 %, plus particulièrement marqué dans l’Aisne. La durée d’ensoleillement est supérieure de 20 à 35 % aux moyennes, et ce malgré les perturbations en deuxième partie du mois.

Graphique 1 - Températures et précipitations en 2026 - stations de Saint-Quentin et de Dunkerque

Source : Météo France
Note : valeur normale = moyenne sur la période de référence 1991 - 2020

Céréales, oléagineux et protéagineux

Situation en région

Les récoltes estivales se déroulent de la mi-juin à la mi-juillet, plus précocement qu’à l’ordinaire (focus). Les précipitations de la mi-août ameublissent les sols, s’avérant propices à la réalisation des semis de colza. Les retours du terrain font état d’une possible augmentation des surfaces semées en colza pour la prochaine campagne. Ces travaux d’ensemencement se télescopent avec la réalisation des ensilages de maïs et la mise en balles du lin.
Les cultures de maïs ont pâti du manque d’eau au moment de la floraison, entraînant des avortements de grains. Les parcelles présentant une insuffisance en grains ont été orientées vers l’ensilage. Les premières estimations de rendements de grains, très hétérogènes, se situent dans une fourchette de 50 à 100 quintaux par hectare, soit une baisse de 40 % par rapport à l’an dernier. Le démarrage des récoltes est prévu à la mi-septembre.

Focus sur les récoltes estivales 2026 dans les Hauts-de-France

Des moissons précoces et rapides

Les moissons 2026 ont commencé avec une semaine d’avance par rapport à l’année précédente. Après un démarrage particulièrement précoce autour du 15 juin dans les départements de l’Aisne et de l’Oise et autour du 22 juin dans les autres départements de la région, la récolte des orges d’hiver et des escourgeons s’est déroulée rapidement, sans interruption. A la faveur de conditions météorologiques sèches et particulièrement chaudes, accélérant le mûrissement des cultures, la moisson des blés et des colzas s’est enchaînée sur l’ensemble de la région et s’est déroulée de façon rapide et continue jusqu’au 14 juillet, date à laquelle près de 90 % des surfaces étaient récoltées. La moisson s’est achevée autour du 25 juillet, avec environ trois semaines d’avance.

Rendements

Présentant un potentiel prometteur un mois avant les moissons, la récolte 2026 de blé tendre s’avère décevante, avec un rendement régional estimé à 83 q/ha, soit 7 de moins qu’en 2025 et 2 q/ha de moins que la moyenne quinquennale. Toutefois, les rendements sont très hétérogènes, fonction du type de sol, de la date des semis, de la variété culturale et du stade physiologique de la culture au moment de la canicule de juin (phase de remplissage des grains). De même, les orges d’hiver et les escourgeons voient leur rendement chuter à 75 q/ha, en recul de 12 q/ha par rapport à 2025 et de 7 q/ha par rapport à la moyenne quinquennale. En orges de printemps, les semis d’automne donnent de meilleurs résultats que les cultures emblavées au printemps. Estimé autour de 64 q/ha, le rendement est inférieur de 3 q/ha à celui de l’année précédente, mais équivalent au rendement moyen sur 5 ans. Comme en 2025, le colza affiche de bons rendements, avec une estimation moyenne à 41 q/ha, supérieure de 3 q/ha au rendement moyen quinquennal. Les féveroles ont pâti du stress thermique, qui a fait chuter le rendement à 34 q/ha en moyenne, soit 5 q/ha de moins que la moyenne quinquennale. Les pois s’en sortent mieux, avec un rendement moyen estimé à 38 q/ha, légèrement au-dessus de la moyenne quinquennale (36,7 q/ha).

Qualité des grains

La qualité du blé tendre s’avère satisfaisante : des poids spécifiques élevés, autour de 80 kg/hl, une humidité des grains basse et des teneurs en protéines supérieures à 11,5 % constituent des critères permettant de répondre à l’ensemble des débouchés, tant au niveau des marchés intérieurs qu’à l’international. La qualité des orges de printemps est fonction de la date du semis : les cultures d’automne correspondent aux critères de qualité brassicole., tandis que les cultures de printemps seront probablement déclassées en fourrage à cause de leur richesse élevée en protéines. Le colza présente une qualité satisfaisante avec des teneurs en huile élevées (45-46 %) et une faible humidité (5 à 7 %).

Feux de moisson

La moisson 2026 s’est déroulée dans un contexte de vagues de chaleurs récurrentes et prolongées et d’une sécheresse élevée des sols et de la végétation. De nombreux départs de feu ont été comptabilisés sur le territoire de la région, dont 567 feux de cultures entre le 08 juin et le 31 août, pour une surface de 1 375 ha. Le dispositif « Feux de moisson », qui intègre la remontée précise et régulière d’informations par les collecteurs sur le déroulé et la progression de la collecte, la mise en place d’équipements (tonnes à eau) préalable à la moisson, a permis une prise en charge rapide des départs de feux. A titre de comparaison, en 2019, 3 750 ha avaient brûlé en 5 jours en Picardie dans un contexte de sécheresse et de canicule.

Sources : FranceAgriMer, Terres Inovia

Pour aller plus loin : retrouvez l’article Prévention des feux de culture sur le site chambres d’agriculture Hauts-de-France


Évolution des prix en relation avec le contexte international

Céréales
En juillet et en août, les prix du blé tendre (FOB Rouen) augmentent de 25€ la tonne (+ 12 % par rapport à juin 2026), s’établissant à 230 € la tonne. Ces derniers sont supérieurs de 15 % aux prix de juillet et août 2025 et inférieurs de 6 % aux prix moyens sur 5 ans à même période (graphique 2). Après une période de relative stabilité au 2e trimestre 2026, le cours de l’orge s’oriente à la hausse pendant l’été, atteignant 216 € la tonne (FOB Rouen) en août, soit 12 % de plus qu’en août 2025 et proche de la valeur quinquennale (219 €/t). Le cours du maïs (FOB Rhin) suit une courbe ascendante depuis début 2026, avoisinant les 200 €/t en début d’année. Il atteint 239 €/t fin août, soit + 21 % par rapport à août 2025. Il reste inférieur de 4 % au prix moyen quinquennal pour le même mois à 248 €/t.
L’évolution haussière des cours des céréales est liée à la crainte d’une réduction de l’offre en raison des tensions géopolitiques et de la météo. En effet, le conflit entre l’Ukraine et la Russie s’accentue durant l’été, sous forme d’une guerre commerciale maritime et logistique visant à entraver la commercialisation des céréales ukrainiennes. A cela s’ajoute la révision à la baisse des productions céréalières états-uniennes et européennes en raison des mauvaises conditions climatiques dans l’hémisphère Nord.

Graphique 2 - Cours du blé tendre (FOB Rouen)

Télécharger les données du graphique au format :  csv  xls

Graphique 2 - Cours du blé tendre (FOB Rouen)
202420252026 Moy. 5 ans
Janvier 211,86 224,36 187,61 244,32
Février 198,62 224,84 188,75 240,88
Mars 175,85 215,53 197,00 250,06
Avril 194,06 206,25 189,02 248,89
Mai 224,94 192,38 189,48 253,17
Juin 230,27 194,76 188,54 249,39
Juillet 219,18 196,46 0 240,77
Août 208,43 195,29 0 241,04
Septembre 214,64 188,23 0 242,80
Octobre 223,78 187,63 0 251,03
Novembre 217,43 189,01 0 249,03
Décembre 225,55 185,95 0 240,13

Source : FranceAgrimer

Colza
Durant l’été, le cours du colza reste orienté à la hausse, atteignant 545 € la tonne (rendu Le Mériot) fin août, niveau supérieur de 16 % à celui d’août 2025 (graphique 3). Les perturbations freinant les expéditions d’huile de tournesol depuis la mer Noire favorisent un report vers d’autres huiles végétales, contribuant à maintenir élevés les cours des oléagineux. La consommation mondiale d’oléagineux demeure soutenue, portée par l’alimentation animale, l’industrie agroalimentaire et les bio-carburants.

Graphique 3 - Cours du colza (rendu Le Mériot)

Télécharger les données du graphique au format :  csv  xls

Graphique 3 - Cours du colza (rendu Le Mériot)
202420252026Moy 5 ans
Janvier 430 541 472 556
Février 419 526 484 547
Mars 443 510 508 599
Avril 447 515 511 604
Mai 478 486 528 567
Juin 467 485 523 554
Juillet 494 472 551 538
Août 461 468 545 558
Septembre 479 466 0 527
Octobre 512 463 0 551
Novembre 544 476 0 566
Décembre 532 463 0 541

Source : FranceAgrimer

Betteraves sucrières

Situation en région

Le manque d’eau et les températures extrêmes enregistrées au cours de l’été ont provoqué un stress physiologique majeur des cultures de betteraves. Celui-ci favorise le développement de bioagresseurs, notamment les charançons et la teigne, ainsi que la dégradation des racines par des champignons (Rhizopus), surtout dans l’Oise et dans l’Aisne. La capacité à irriguer demeure un élément discriminant dans la construction du rendement. L’état très dégradé du feuillage impacte les capacités de photosynthèse, donc le remplissage racinaire, et fait craindre pour les rendements à venir. A ce stade, les professionnels de la betterave prédisent une baisse de 20 % de la production nationale par rapport à la production moyenne sur 5 ans. La richesse saccharimétrique risque de diminuer avec le retour des pluies. Les sucreries annoncent un démarrage plus tardif, à la fin septembre, et une campagne d’une durée de 100 jours (125-135 jours en 2025).

Marché international du sucre

Les prix du sucre européen poursuivent leur lente érosion : le sucre de la région 2, à laquelle appartient la France, cotait à 494 €/t en juin 2026, contre 497 €/t en mai 2026 et 524 €/t en juin 2025. L’atonie du marché européen est liée à un contexte de stocks européens actuellement supérieurs d’environ 10 % à leur niveau de l’an dernier.
Les cours du sucre sur les marchés internationaux sont plus volatiles, influencés par les tensions politiques au Moyen-Orient et les incertitudes climatiques liées au phénomène El Niño. La progression des prix du pétrole rend la production d’éthanol plus attractive, réduisant l’offre de sucre disponible, notamment au Brésil et en Inde. Les aléas climatiques, localement accentués par El Niño, font craindre une baisse globale de la production de cannes et de betteraves sucrières. Il en résulte une hausse des cours mondiaux du sucre brut en juillet et en août : + 24 % à New York ($393/t en août vs $316/t en juin), + 8 % à Londres ($514/t en août vs $475/t en juin) (graphiques 4 et 5).

Graphique 4 - Évolution des cours européens du sucre

Télécharger les données du graphique au format :  csv  xls

Graphique 4 - Évolution des cours européens du sucre
moyenne Europe Region 1 (Europe de l'ouest)Region 2 (Europe centrale et orientale. dont France)Region 3 (Europe du sud et périphérie UE)
janv-20 360 368 347 445
févr-20 371 379 358 450
mars-20 375 383 364 445
avr-20 379 384 371 451
mai-20 375 386 363 453
juin-20 379 380 367 458
juil-20 378 378 367 463
août-20 378 383 365 465
sept-20 376 381 362 459
oct-20 381 378 371 451
nov-20 379 382 369 445
déc-20 379 380 367 444
janv-21 388 386 378 443
févr-21 390 390 380 451
mars-21 394 386 388 448
avr-21 395 389 387 452
mai-21 396 390 387 453
juin-21 397 392 389 455
juil-21 400 391 392 459
août-21 402 394 393 462
sept-21 408 396 399 469
oct-21 416 401 411 479
nov-21 414 406 405 496
déc-21 421 409 411 512
janv-22 433 425 423 512
févr-22 440 433 429 526
mars-22 443 429 436 522
avr-22 446 440 436 526
mai-22 452 441 438 548
juin-22 453 446 438 561
juil-22 473 445 457 584
août-22 484 467 462 623
sept-22 512 474 494 669
oct-22 586 595 560 711
nov-22 622 623 588 815
déc-22 655 665 624 845
janv-23 773 774 757 873
févr-23 804 802 788 894
mars-23 804 802 793 877
avr-23 812 806 800 892
mai-23 814 809 800 903
juin-23 817 810 806 897
juil-23 821 810 806 915
août-23 819 795 808 930
sept-23 821 785 817 925
oct-23 844 816 841 922
nov-23 854 812 855 939
déc-23 856 816 856 947
janv-24 853 821 855 906
févr-24 836 790 840 915
mars-24 844 786 856 890
avr-24 831 780 843 884
mai-24 827 774 838 877
juin-24 807 755 816 872
juil-24 775 730 779 850
août-24 787 739 794 858
sept-24 758 719 767 813
oct-24 619 616 609 697
nov-24 599 591 596 646
déc-24 580 586 570 638
janv-25 559 554 554 610
févr-25 541 533 535 603
mars-25 550 544 538 631
avr-25 540 532 534 606
mai-25 540 538 530 608
juin-25 536 537 524 622
juil-25 538 533 532 591
août-25 536 539 525 597
sept-25 529 532 520 585
oct-25 532 538 522 594
nov-25 525 528 517 580
déc-25 518 528 509 568
janv-26 516 515 511 563
févr-26 513 525 503 568
mars-26 510 503 506 558
avr-26 502 502 495 558
mai-26 505 505 497 555
juin-26 501 506 494 547

Source : Commission Européenne

Graphique 5 - Évolution des cours mondiaux du sucre

Télécharger les données du graphique au format :  csv  xls

Graphique 5 - Évolution des cours mondiaux du sucre
Londres (1er terme)New York (1er terme)
janv-20 406,2 322,09
févr-20 396,6 318,79
mars-20 353,1 229,72
avr-20 336,2 229,06
mai-20 362,2 240,52
juin-20 355,7 261,03
juil-20 381,6 278,66
août-20 359,7 279,10
sept-20 375,3 288,14
oct-20 390,5 316,58
nov-20 398,8 319,89
déc-20 420,9 341,50
janv-21 456,1 348,99
févr-21 455,1 386,47
mars-21 420 325,62
avr-21 448,4 384,49
mai-21 459,6 382,72
juin-21 447,7 388,67
juil-21 445,7 394,85
août-21 483,3 437,40
sept-21 512,8 437,18
oct-21 509,1 424,83
nov-21 485,6 410,06
déc-21 497,1 416,23
janv-22 492,5 401,68
févr-22 496 396,83
mars-22 541,5 430,34
avr-22 529,4 421,96
mai-22 572,3 427,48
juin-22 556,6 416,45
juil-22 527,2 387,13
août-22 550,8 395,07
sept-22 528,7 410,06
oct-22 527,2 396,39
nov-22 539,2 432,33
déc-22 554,4 442,03
janv-23 580,7 480,61
févr-23 562,4 441,14
mars-23 630,3 491,63
avr-23 711,6 581,36
mai-23 696,1 552,04
juin-23 633,4 505,30
juil-23 683,3 532,20
août-23 715,2 552,92
sept-23 705,9 584,44
oct-23 733 597,67
nov-23 717,1 572,76
déc-23 596,2 451,73
janv-24 666,3 530,43
févr-24 615,1 478,40
mars-24 652,5 496,26
avr-24 569,3 434,75
mai-24 541,7 403,89
juin-24 598,4 447,76
juil-24 535 419,32
août-24 546,8 428,58
sept-24 577,5 499,35
oct-24 576,5 502,43
nov-24 547,7 464,73
déc-24 507 424,61
janv-25 519,5 426,59
févr-25 532,6 430,12
mars-25 534,9 415,79
avr-25 492,8 384,93
mai-25 476,1 375,89
juin-25 472,9 341,28
juil-25 467,8 360,46
août-25 492,7 360,90
sept-25 468,3 354,94
oct-25 415,7 318,13
nov-25 435,5 335,32
déc-25 427,5 330,91
janv-26 405,1 314,60
févr-26 407,7 315,26
mars-26 448,5 342,16
avr-26 438,9 321,43
mai-26 438,2 309,97
juin-26 474,6 316,14
juil-26 461,6 323,20
août-26 514,4 392,64

Source : InterContinental Exchange (ICE)

Pommes de terre

Situation en région

Les conditions climatiques très chaudes et très sèches de l’été impactent fortement l’évolution physiologique des cultures de pommes de terre. De nombreuses parcelles de variétés semi-tardives non irriguées atteignent rapidement un état de sénescence avancé, avec un potentiel d’évolution de rendement affecté, même avec le retour des pluies à la mi-août. Seules certaines parcelles irriguées et les variétés tardives maintiennent encore une végétation relativement verte et des capacités photosynthétiques qui permettraient le grossissement des tubercules. Avec des capacités d’irrigation moindres (équipements, restrictions sur les ressources eau), le Nord-Pas-de-Calais semble plus impacté que la Picardie. Fin août, les opérations de broyage et de défanage sont largement avancées, et les arrachages des pommes de terre à chair ferme se généralisent en Picardie, facilités par les précipitations qui ameublissent les sols. Les rendements sont très hétérogènes, conditionnés notamment à la capacité à irriguer, mais le potentiel de rendement global semble fortement impacté. La proportion de gros calibres, recherchés par les industriels de la frite, s’annonce très faible. La tubérisation est importante et le taux de matière sèche, pour l’instant supérieur à la moyenne, pourrait diminuer avec les pluies.
Les pommes de terre féculières suivent la même tendance : la Coopérative Féculière de Vecquemont estime le rendement final compris entre 33 et 37 t/ha (vs près de 48 t/ha en 2025). La campagne industrielle, programmée de la mi-septembre à la mi-décembre, est prévue plus courte qu’à l’accoutumée.

Industrie

Durant la première quinzaine de juillet, les approvisionnements sont limités aux contrats, ponctuellement complétés sur le marché libre. A partir de la mi-juillet, l’approche de la transition vers la nouvelle récolte incite les industriels à se fournir progressivement sur le marché libre afin de sécuriser leurs stocks. Mais les perspectives d’une mauvaise récolte, aux rendements faibles et aux calibres peu adaptés aux process, poussent les industriels à se fournir autant que possible en pommes de terre de l’ancienne récolte. La bascule vers la nouvelle récolte se réalise courant août, avec les variétés hâtives, dont les cotations se maintiennent stables (200 €/t) dans un contexte attentiste.

Marché intérieur

En juillet, l’activité est calme, la chaleur n’étant pas propice à la consommation de pommes de terre. Le marché se réactive en août lors des premiers arrachages, dans un contexte d’une demande en frais soutenue.

Export

Le démarrage des arrachages en Beauce et en Champagne fin juillet permet d’alimenter les premières expéditions de la nouvelle récolte en direction de l’Europe du Sud, puis vers l’Europe de l’Est début août.
Pour information, la transition entre les deux campagnes se traduit par un arrêt des cotations de pommes de terre.

Fruits et légumes

Endives

La production de salades étant fortement impactée par les conditions climatiques, l’endive bénéficie d’un regain d’intérêt auprès des consommateurs et voit sa demande doubler, comparativement à l’été 2025. Néanmoins, la plupart des endiveries étant en arrêt technique saisonnier, l’offre est insuffisante pour satisfaire la demande, malgré des volumes en augmentation d’environ 10 % par rapport à la même période en 2025. Le déséquilibre entre l’offre et la demande fait grimper les prix : à la reprise des cotations mi-août, l’endive s’établit à 2,6 €/kg, contre 1,6 €/kg lors de la fin de cotations en juin dernier.

Poireaux

Les volumes produits sont fonction de la capacité des cultivateurs à irriguer. Dans les Flandres, l’absence d’irrigation entraîne des retards sur les premiers arrachages et soulève des inquiétudes pour la récolte à venir. Les cotations en juillet et août sont supérieures de 10 à 40 % par rapport à celles de l’année précédente à même période (graphique 6).

Graphique 6 - Cotation du poireau Hauts-de-France - Cat.I 20-40mm - colis 10kg- stade expédition

Télécharger les données du graphique au format :  csv  xls

Graphique 6 - Cotation du poireau Hauts-de-France Cat.I 20-40mm - colis 10kg- stade expédition
2024-2025 2025-2026 2026-2027 Moy. 5 ans
S30 1,85 1,16 1,4 1,27
S31 1,85 1,2 1,36 1,29
S32 1,66 1,18 1,34 1,20
S33 1,1 1,1 1,44 1,03
S34 1,23 1,1 1,5 1,06
S35 1,18 1,1 1,54 1,06
S36 1,09 1,12 0 1,06
S37 1,02 1,16 0 1,05
S38 1,1 1,09 0 1,05
S39 1,12 1,05 0 1,07
S40 1,21 1,07 0 1,10
S41 1,25 1,1 0 1,13
S42 1,19 1,05 0 1,06
S43 1,02 0,9 0 0,93
S44 0,95 0,9 0 0,91
S45 1,1 0,82 0 0,98
S46 1,05 0,85 0 0,93
S47 0,9 0,85 0 0,87
S48 0,85 0,85 0 0,84
S49 0,85 0,8 0 0,85
S50 0,85 0,82 0 0,89
S51 0,85 0,82 0 0,95
S52 1 0,8 0 0,99
S1 1,4 0,95 0 1,14
S2 1,4 1,4 0 1,37
S3 1,2 0,95 0 1,17
S4 1,1 0,87 0 1,04
S5 1 0,8 0 0,97
S6 0,9 0,75 0 0,91
S7 1,1 0,75 0 0,94
S8 1,1 0,75 0 0,94
S9 1,1 0,85 0 0,95
S10 1,2 0,7 0 0,97
S11 1,3 0,68 0 1,04
S12 1,3 0,65 0 0,99
S13 1,25 0,65 0 0,97
S14 1,25 0,7 0 1,02
S15 1,2 0,7 0 0,94
S16 1,2 0,7 0 0,90
S17 1,2 0,75 0 0,90
S18 1,2 0,9 0 1,02
S19 1,25 0,9 0 1,04
S20 1,35 0,9 0 1,06

Source : FranceAgrimer - RNM

Choux-fleurs

Le cours du chou-fleur se caractérise par son extrême volatilité (graphique 7). Fin juin, la production connaît un pic ; cet afflux de produit fait chuter les prix. Par la suite, la chaleur impacte la floraison, réduisant fortement les volumes disponibles et provoquant le renchérissement de la marchandise. Les pertes au champ sont plus importantes qu’en moyenne, liées à une forte pression des ravageurs.

Graphique 7 - Cotation du chou-fleur Hauts-de-France - Couronné - cat. I – gros - 6 pièces - stade expédition

Télécharger les données du graphique au format :  csv  xls

Graphique 7 - Cotation du chou-fleur Hauts-de-France Couronné - cat. I – gros - 6 pièces - stade expédition
20252026 Moy. 5 ans
20 8 0 6,88
21 9,89 18,5 10,42
22 12,67 15,72 13,35
23 8,23 11,04 12,36
24 9,86 12,82 10,36
25 10,17 10,14 10,37
26 5,92 5,14 8,79
27 9,46 12,6 8,68
28 12,06 20,1 8,44
29 16,25 15,8 10,25
30 13,34 8,2 9,88
31 16,88 10,34 12,01
32 19,08 19,38 12,20
33 16 20,64 10,33
34 8,72 14,18 8,16
35 8,38 13,19 9,85
36 7,57 0 10,78
37 6,08 0 8,39
38 7,53 0 9,50
39 8,58 0 9,58
40 11,4 0 10,97
41 11,95 0 10,16
42 0 0 7,52
43 0 0 7,29
44 0 0 5,50

Source : FranceAgrimer - RNM

Cultures fourragères

La pousse de l’herbe au printemps a permis de constituer des stocks fourragers d’un volume correct et de bonne valeur alimentaire. La sécheresse qui s’est installée durablement fin juin a poussé les éleveurs à puiser dans les réserves fourragères, notamment dans les reliquats 2025, pour alimenter le bétail durant l’été. Le retour des pluies à la mi-août favorise le verdissement des prairies, mais la pousse reste à ce stade insuffisante pour permettre le pâturage sans causer de dommage à une reprise pérenne de la végétation.
Le temps chaud a bénéficié à la luzerne implantée sur des sols disposant de réserves hydriques, qui a pu faire l’objet à date de 4 coupes.
Démarrés début août, les ensilages de maïs sont ralentis par les précipitations survenues après le 15 août. Le gradient géographique de maturité n’est pas observé : toutes les parcelles arrivent à leur optimum dans un même pas de temps, ce qui pose des problèmes logistiques pour la réalisation des travaux agricoles. Les experts estiment les rendements inférieurs de 15 à 30 % à ceux de l’an dernier et émettent des craintes quant à la valeur énergétique des ensilages en raison du nombre réduit de grains, conséquence de la sécheresse au moment de la floraison.
La baisse prévisible de la production betteravière impactera les volumes de pulpes disponibles pour les élevages. Il en va de même pour le maïs grain. Néanmoins, d’autres options sont envisagées, comme dans le cas des orges trop riches en protéines pour le process brassicole et reclassées en orges fourragères.

Productions animales

Lait

Volumes
En juin et juillet 2026, les volumes de lait conventionnel collectés en Hauts-de-France ont augmenté de 6 % par rapport aux collectes réalisées en juin et juillet 2025 (respectivement 188 et 186 millions de litres en 2026 vs 177 et 175 en 2025). Sur le même pas de temps, la collecte nationale reste relativement stable (respectivement 1,83 et 1,82 milliards de litres en 2026 ; 1,85 et 1,81 en 2025) (graphique 8).
Le volume de lait collecté en région depuis le début de l’année 2026 est supérieur de 6,7 % au volume quinquennal moyen sur la même période, tandis que l’augmentation n’est que de 2,4 % à l’échelle nationale.

Graphique 8 - Collecte de lait conventionnel en France et Hauts-de-France
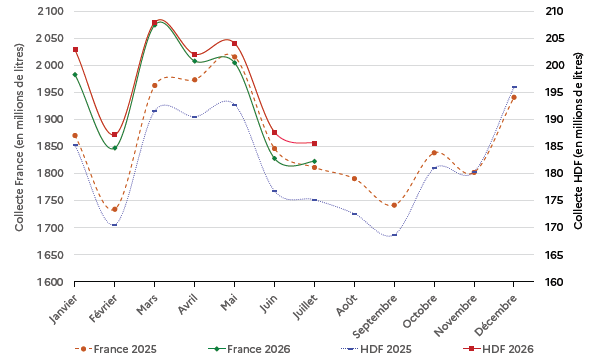
Ce graphique présente la collecte mensuelle de lait conventionnel en France et dans les Hauts-de-France, en millions de litres. L'axe de gauche correspond à la collecte française, comprise entre 1 600 et 2 100 millions de litres. L'axe de droite correspond à la collecte dans les Hauts-de-France, comprise entre 160 et 210 millions de litres. Les données comparent 2025 et 2026. En France, la collecte de 2025 est d'environ 1 880 millions de litres en janvier. Elle baisse en février, atteint près de 2 000 millions de litres en mars et en mai, puis diminue à environ 1 750 millions de litres en septembre, avant de remonter en fin d'année. En 2026, la collecte française suit une évolution proche, avec un maximum supérieur à 2 000 millions de litres en mars, puis une baisse jusqu'à environ 1 800 millions de litres en juin et juillet. Dans les Hauts-de-France, la collecte de 2026 atteint environ 205 à 210 millions de litres en janvier et en mars, puis baisse à environ 185 millions de litres en juin et juillet. La collecte de 2025 est généralement inférieure à celle de 2026 au premier semestre.

Source : FranceAgrimer

En lait biologique, la collecte de juin 2026 progresse de 3 % en région par rapport à 2025 (4,15 millions de litres vs 4,0). En juillet, les volumes régionaux sont stables comparativement à 2025, à 3,6 millions de litres. En revanche, la collecte nationale perd 7 % en juin 2026, avec 91 millions de litres collectés, et 6 % en juillet 2026 avec 82 millions de litres collectés par rapport à juin 2025 (98 millions de litres) et juillet 2025 (87 millions de litres). En effet, les élevages laitiers biologiques, généralement adossés à des systèmes herbagers, subissent à court terme l’impact de la météo sèche sur les prairies (graphique 9).

Graphique 9 - Collecte de lait biologique en France et Hauts-de-France

Ce graphique présente la collecte mensuelle de lait biologique en France et dans les Hauts-de-France, en millions de litres. L'axe de gauche correspond à la collecte française, comprise entre 80 et 120 millions de litres. L'axe de droite correspond à la collecte dans les Hauts-de-France, comprise entre 2,8 et 5,2 millions de litres. Les données comparent 2025 et 2026. En France, la collecte de lait biologique est d'environ 90 millions de litres en janvier et diminue légèrement en février. Elle progresse ensuite fortement pour atteindre environ 110 à 115 millions de litres en avril et en mai. Elle baisse à partir de juin, atteint environ 84 à 87 millions de litres en août et septembre, puis remonte autour de 90 à 93 millions de litres en fin d'année. Dans les Hauts-de-France, la collecte suit une évolution similaire : elle se situe autour de 3,1 à 3,3 millions de litres en début d'année, atteint environ 4,5 à 4,6 millions de litres au printemps, puis revient entre 3,2 et 3,7 millions de litres au second semestre. Les niveaux de 2025 et de 2026 sont proches, avec des écarts selon les mois.

Source : FranceAgrimer

Prix
En lait conventionnel, le prix payé au producteur en région continue de baisser en juin 2026, s’établissant à 425 €/1 000 litres, avant de remonter en juillet à 430 €/1 000 litres. Ces prix sont inférieurs de 13 % à ceux de 2025 à même époque et inférieurs de 2 % aux prix moyens sur 5 ans les mêmes mois. Au niveau national, le prix payé au producteur poursuit sa baisse en juin et se stabilise en juillet à 453 €/1 000 litres, au même niveau que les prix moyens quinquennaux et inférieurs de 10 % à ceux de juin et juillet 2025 (graphique 10).

Graphique 10 - Prix du lait de vache conventionnel payé au producteur en France et Hauts-de-France

Télécharger les données du graphique au format :  csv  xls

Graphique 10 - Prix du lait de vache conventionnel payé au producteur en France et Hauts-de-France
France 2025France 2026France moy 5 ansHDF 2025HDF 2026HDF moy 5 ans
Janvier 515,87 497,59 460,46 496,97 466,10 436,95
Février 516,17 478,86 460,39 496,90 449,95 439,15
Mars 512,50 466,28 457,17 495,28 442,32 436,82
Avril 508,40 464,45 456,27 490,19 437,27 434,93
Mai 505,67 459,41 454,48 487,75 432,04 431,10
Juin 504,85 453,80 454,12 487,01 425,35 432,35
Juillet 504,23 453,49 459,08 490,08 430,13 440,40
Août 512,74 0 464,14 498,03 0 445,25
Septembre 525,93 0 475,71 519,22 0 465,43
Octobre 529,39 0 484,81 514,02 0 462,09
Novembre 519,32 0 484,89 492,00 0 456,43
Décembre 513,31 0 486,02 489,19 0 460,68

Source : FranceAgrimer
Note : Ce prix prend en compte les plus-values liées aux taux butyreux et protéique, cellules, bonus qualité, etc…

Le prix du lait biologique poursuit sa hausse saisonnière depuis le mois de mai, à des niveaux proches de ceux de 2025. Depuis le mois d’avril, les prix payés aux producteurs de la région se maintiennent supérieurs aux prix nationaux : 539 €/1 000 litres vs 525 €/1 000 litres pour le mois de juillet (graphique 11). Les ventes de produits laitiers bio, notamment yaourts et fromages frais, en magasins généralistes sont orientées à la hausse depuis plusieurs mois. Cette augmentation de la demande stimule les prix du lait matière première.

Graphique 11 - Prix du lait de vache biologique payé au producteur en France et Hauts-de-France

Télécharger les données du graphique au format :  csv  xls

Graphique 11 - Prix du lait de vache biologique payé au producteur en France et Hauts-de-France
France 2025France 2026France moy 5 ansHDF 2025HDF 2026HDF moy 5 ans
Janvier 544,68 578,80 520,48 524,53 565,83 504,36
Février 532,85 558,13 511,01 514,34 551,88 498,62
Mars 517,08 534,57 495,73 504,90 529,80 482,41
Avril 496,08 493,45 458,85 509,87 515,28 461,37
Mai 507,30 501,90 459,98 520,12 517,54 467,43
Juin 513,68 516,52 474,63 517,90 521,00 482,34
Juillet 535,63 525,11 510,29 536,83 538,98 509,63
Août 551,34 0 522,84 544,80 0 518,02
Septembre 572,73 0 539,31 563,79 0 534,32
Octobre 584,80 0 548,62 585,86 0 549,23
Novembre 582,29 0 549,08 572,28 0 540,29
Décembre 577,44 0 543,71 561,31 0 531,96

Source : FranceAgrimer
Note : Ce prix prend en compte les plus-values liées aux taux butyreux et protéique, cellules, bonus qualité, etc…

Viande bovine

Après une période de relative stabilité en juin, les prix des jeunes bovins mâles et des vaches laitières à l’entrée des abattoirs du bassin Nord-Est repartent à la baisse durant l’été. Le cours des vaches laitières passe de 5,90 €/kg fin juin à 5,38 €/kg fin août, inférieur de 14 % au prix de la fin août 2025 mais supérieur de 5 % au prix moyen triennal à même époque (graphique 12). Le prix des jeunes bovins chute également : de 6,80 €/kg à la mi-juin, il descend à 6,30 €/kg à la mi-août ; une légère reprise se fait sentir après le 15 août (graphique 13). Les vaches allaitantes connaissent une période de stabilité de la mi-juin à la mi-juillet, cotant en moyenne à 7,13 €/kg. Puis les prix oscillent entre 6,90 et 7,00 €/kg jusqu’à la fin août, retrouvant des niveaux similaires à ceux de l’an dernier et supérieurs de 18 % aux prix moyens sur 3 ans (graphique 14).
De janvier à fin juillet 2026, environ 42 000 bovins mâles de 12-24 mois ont été abattus dans les Hauts-de-France, soit 300 de moins qu’en 2025 (- 1 %) sur la même période. Le nombre de vaches allaitantes abattues est passé de 26 400 sur les sept premiers mois 2025 à 22 600 en 2026, soit une diminution des abattages de 14 %. Pour les vaches laitières, le nombre d’abattages s’élève à 33 400, soit 700 de plus qu’en 2025 (+ 2 %).

Graphique 12 - Cotation des vaches laitières - Catégorie « P » - bassin Nord-Est

Télécharger les données du graphique au format :  csv  xls

Graphique 12 - Cotation des vaches laitières Catégorie P - bassin Nord-Est
2023202420252026
1 4,59 3,91 4,27 6,06
2 4,59 3,95 4,30 6,11
3 4,59 4,01 4,34 6,14
4 4,58 4,03 4,38 6,18
5 4,56 4,05 4,46 6,20
6 4,56 4,09 4,53 6,24
7 4,60 4,11 4,61 6,26
8 4,63 4,12 4,69 6,28
9 4,69 4,13 4,78 6,31
10 4,73 4,13 4,85 6,36
11 4,80 4,13 4,93 6,41
12 4,80 4,14 5,04 6,43
13 4,78 4,15 5,16 6,44
14 4,74 4,16 5,25 6,43
15 4,67 4,16 5,35 6,40
16 4,65 4,17 5,43 6,35
17 4,61 4,21 5,53 6,21
18 4,56 4,23 5,63 6,09
19 4,54 4,26 5,74 6,01
20 4,56 4,32 5,85 5,91
21 4,58 4,32 5,88 5,86
22 4,65 4,34 5,88 5,86
23 4,67 4,35 5,91 5,86
24 4,68 4,38 5,93 5,87
25 4,65 4,38 5,95 5,88
26 4,61 4,39 5,99 5,86
27 4,56 4,40 6,00 5,90
28 4,53 4,40 5,98 5,83
29 4,49 4,40 5,98 5,75
30 4,44 4,40 5,95 5,63
31 4,48 4,42 5,97 5,55
32 4,49 4,46 6,02 5,48
33 4,50 4,52 6,09 5,41
34 4,57 4,55 6,18 5,39
35 4,64 4,56 6,24 5,38
36 4,67 4,53 6,29 0
37 4,68 4,48 6,32 0
38 4,64 4,42 6,33 0
39 4,62 4,34 6,38 0
40 4,55 4,28 6,43 0
41 4,51 4,24 6,46 0
42 4,45 4,19 6,5 0
43 4,39 4,15 6,5 0
44 4,31 4,15 6,44 0
45 4,20 4,15 6,34 0
46 4,10 4,17 6,26 0
47 4,00 4,20 6,2 0
48 3,90 4,20 6,15 0
49 3,82 4,21 6,11 0
50 3,81 4,22 6,07 0
51 3,83 4,23 6,04 0
52 3,86 4,24 6,05 0

Source : FranceAgrimer
Note : les prix correspondent à la moyenne des prix des animaux standards, à l’entrée de l’abattoir.

Graphique 13 - Cotation des jeunes bovins viande 12-24 mois - Catégorie « U » - bassin Nord-Est

Télécharger les données du graphique au format :  csv  xls

Graphique 13 - Cotation des jeunes bovins viande 12-24 mois Catégorie U - bassin Nord-Est
2023202420252026
1 5,45 5,36 5,91 7,54
2 5,47 5,39 5,95 7,57
3 5,45 5,41 6,00 7,62
4 5,47 5,44 6,05 7,65
5 5,46 5,47 6,13 7,68
6 5,45 5,48 6,20 7,72
7 5,47 5,50 6,25 7,78
8 5,50 5,52 6,30 7,78
9 5,50 5,53 6,35 7,76
10 5,52 5,53 6,35 7,75
11 5,55 5,53 6,35 7,72
12 5,58 5,49 6,35 7,70
13 5,57 5,47 6,35 7,67
14 5,54 5,43 6,36 7,63
15 5,51 5,39 6,38 7,57
16 5,49 5,34 6,40 7,48
17 5,46 5,32 6,44 7,34
18 5,43 5,29 6,46 7,19
19 5,41 5,29 6,47 7,06
20 5,40 5,29 6,51 6,95
21 5,38 5,29 6,52 6,88
22 5,38 5,29 6,53 6,84
23 5,38 5,30 6,56 6,80
24 5,38 5,30 6,60 6,80
25 5,33 5,30 6,60 6,80
26 5,27 5,30 6,58 6,77
27 5,24 5,30 6,60 6,73
28 5,25 5,26 6,58 6,68
29 5,20 5,24 6,58 6,58
30 5,18 5,24 6,58 6,56
31 5,16 5,25 6,62 6,41
32 5,13 5,27 6,67 6,35
33 5,14 5,32 6,73 6,30
34 5,16 5,34 6,77 6,31
35 5,20 5,36 6,88 6,34
36 5,25 5,38 6,96 0
37 5,29 5,42 7,04 0
38 5,29 5,42 7,12 0
39 5,29 5,44 7,2 0
40 5,31 5,46 7,26 0
41 5,31 5,49 7,3 0
42 5,30 5,52 7,34 0
43 5,30 5,56 7,36 0
44 5,28 5,59 7,38 0
45 5,30 5,64 7,39 0
46 5,30 5,70 7,42 0
47 5,31 5,75 7,44 0
48 5,32 5,80 7,47 0
49 5,32 5,84 7,48 0
50 5,33 5,85 7,48 0
51 5,34 5,85 7,5 0
52 5,36 5,88 7,52 0

Source : FranceAgrimer
Note : les prix correspondent à la moyenne des prix des animaux standards, à l’entrée de l’abattoir.

Graphique 14 - Cotation des vaches allaitantes - Catégorie « R » - bassin Nord-Est

Télécharger les données du graphique au format :  csv  xls

Graphique 14 - Cotation des vaches allaitantes Catégorie R - bassin Nord-Est
2023202420252026
1 5,40 5,40 5,59 7,49
2 5,40 5,40 5,61 7,53
3 5,39 5,43 5,61 7,53
4 5,38 5,43 5,61 7,57
5 5,35 5,39 5,62 7,59
6 5,34 5,40 5,64 7,61
7 5,37 5,40 5,70 7,62
8 5,38 5,38 5,73 7,67
9 5,38 5,38 5,75 7,63
10 5,44 5,40 5,79 7,60
11 5,45 5,40 5,83 7,60
12 5,43 5,37 5,86 7,60
13 5,42 5,39 5,94 7,61
14 5,42 5,39 5,95 7,57
15 5,42 5,37 6,03 7,58
16 5,37 5,39 6,07 7,52
17 5,35 5,39 6,14 7,40
18 5,35 5,42 6,16 7,24
19 5,32 5,42 6,23 7,13
20 5,32 5,42 6,30 7,15
21 5,36 5,42 6,34 7,03
22 5,38 5,40 6,38 7,06
23 5,39 5,45 6,44 7,08
24 5,39 5,46 6,49 7,12
25 5,40 5,46 6,49 7,13
26 5,39 5,46 6,54 7,13
27 5,42 5,45 6,57 7,13
28 5,39 5,49 6,61 7,13
29 5,37 5,45 6,62 7,11
30 5,38 5,50 6,63 6,99
31 5,36 5,51 6,66 6,93
32 5,41 5,53 6,70 6,99
33 5,42 5,53 6,73 6,90
34 5,42 5,56 6,78 6,98
35 5,45 5,56 6,92 7,00
36 5,48 5,56 6,98 0
37 5,48 5,56 7,06 0
38 5,48 5,57 7,11 0
39 5,46 5,53 7,20 0
40 5,47 5,53 7,27 0
41 5,47 5,53 7,36 0
42 5,46 5,52 7,40 0
43 5,45 5,49 7,40 0
44 5,45 5,50 7,44 0
45 5,43 5,51 7,44 0
46 5,41 5,52 7,44 0
47 5,41 5,52 7,45 0
48 5,33 5,52 7,42 0
49 5,36 5,56 7,43 0
50 5,35 5,56 7,44 0
51 5,41 5,55 7,42 0
52 5,41 5,57 7,42 0

Source : FranceAgrimer
Note : les prix correspondent à la moyenne des prix des animaux standards, à l’entrée de l’abattoir.

Viande porcine

Depuis la mi-juin 2026, le cours de la viande de porc dans le bassin Nord-Est est reparti à la hausse, passant de 1,70 €/kg de carcasse classe S fin juin à 1,98 €/kg fin août, retrouvant ainsi son niveau de 2025 à même date (graphique 15). Au cours du premier semestre, la présence de peste porcine africaine en Espagne a provoqué un report vers le marché européen des viandes espagnoles n’ayant pas trouvé pre-neur en Asie, maintenant les cotations européennes à des niveaux bas. A partir du mois de juillet, l’offre ne parvient pas à satisfaire une demande estivale soutenue, entraînant une reprise croissante des cotations. Les volumes de porc consommés sont en progression (+ 2 %) depuis le début de l’année 2025.
De janvier à fin juillet 2026, environ 373 000 porcs charcutiers ont été abattus dans les Hauts-de-France, soit 7 000 de plus qu’en 2025 (+ 2 %) sur la même période.

Graphique 15 - Cotation des porcs charcutiers - conformation S - prix entrée abattoir - bassin Nord-Est

Télécharger les données du graphique au format :  csv  xls

Graphique 15 - Cotation des porcs charcutiers - conformation S - prix entrée abattoir - bassin Nord-Est
202420252026moy 5 ans
1 2,02 1,91 1,67 1,77
2 2,01 1,92 1,65 1,78
3 2,01 1,91 1,65 1,78
4 2,01 1,91 1,63 1,79
5 2,01 1,91 1,64 1,81
6 2,01 1,91 1,64 1,81
7 2,02 1,91 1,63 1,83
8 2,08 1,91 1,64 1,86
9 2,14 1,91 1,63 1,89
10 2,19 1,90 1,63 1,94
11 2,25 1,89 1,64 1,98
12 2,26 1,91 1,64 2,01
13 2,26 1,91 1,65 2,04
14 2,26 1,94 1,64 2,05
15 2,26 1,97 1,64 2,07
16 2,26 2,03 1,66 2,09
17 2,26 2,02 1,66 2,08
18 2,27 2,02 1,67 2,08
19 2,25 2,01 1,65 2,07
20 2,24 2,01 1,65 2,06
21 2,23 2,02 1,65 2,06
22 2,23 2,02 1,66 2,06
23 2,24 2,02 1,66 2,06
24 2,23 2,02 1,66 2,07
25 2,26 2,05 1,67 2,09
26 2,29 2,08 1,70 2,11
27 2,30 2,10 1,70 2,13
28 2,36 2,14 1,74 2,15
29 2,36 2,13 1,74 2,14
30 2,36 2,13 1,75 2,14
31 2,36 2,13 1,77 2,15
32 2,30 2,11 1,83 2,12
33 2,24 2,07 1,87 2,10
34 2,18 2,05 1,95 2,08
35 2,13 2,01 1,98 2,06
36 2,11 2,00 0 2,04
37 2,10 1,97 0 2,03
38 2,10 1,89 0 2,01
39 2,04 1,87 0 1,98
40 2,01 1,85 0 1,97
41 2,00 1,83 0 1,95
42 1,97 1,78 0 1,92
43 1,94 1,78 0 1,89
44 1,93 1,77 0 1,87
45 1,92 1,75 0 1,85
46 1,92 1,75 0 1,83
47 1,92 1,73 0 1,77
48 1,92 1,72 0 1,77
49 1,91 1,72 0 1,76
50 1,92 1,72 0 1,76
51 1,91 1,69 0 1,76
52 1,91 1,70 0 1,76

Source : FranceAgrimer

Indicateurs économiques

Parité €/$

En juillet, la parité euro / dollar se stabilise autour de $1,14. En août, l’euro se renforce, s’échangeant à $1,16 en moyenne, avec un pic à $1,17 (graphique 16).

Graphique 16 - Parité euro-dollar

Télécharger les données du graphique au format :  csv  xls

Graphique 16 - Parité euro-dollar
Parité euro-dollar
2024-01-02 1,0956
2024-01-03 1,0919
2024-01-04 1,0953
2024-01-05 1,0921
2024-01-08 1,0946
2024-01-09 1,094
2024-01-10 1,0946
2024-01-11 1,0987
2024-01-12 1,0942
2024-01-15 1,0945
2024-01-16 1,0882
2024-01-17 1,0877
2024-01-18 1,0875
2024-01-19 1,0887
2024-01-22 1,089
2024-01-23 1,0872
2024-01-24 1,0905
2024-01-25 1,0893
2024-01-26 1,0871
2024-01-29 1,0823
2024-01-30 1,0846
2024-01-31 1,0837
2024-02-01 1,0814
2024-02-02 1,0883
2024-02-05 1,0746
2024-02-06 1,0743
2024-02-07 1,0776
2024-02-08 1,0758
2024-02-09 1,0772
2024-02-12 1,0773
2024-02-13 1,0793
2024-02-14 1,0713
2024-02-15 1,0743
2024-02-16 1,0768
2024-02-19 1,0776
2024-02-20 1,0802
2024-02-21 1,0809
2024-02-22 1,0844
2024-02-23 1,0834
2024-02-26 1,0852
2024-02-27 1,0856
2024-02-28 1,0808
2024-02-29 1,0826
2024-03-01 1,0813
2024-03-04 1,0846
2024-03-05 1,0849
2024-03-06 1,0874
2024-03-07 1,0895
2024-03-08 1,0932
2024-03-11 1,0926
2024-03-12 1,0916
2024-03-13 1,0939
2024-03-14 1,0925
2024-03-15 1,0892
2024-03-18 1,0892
2024-03-19 1,0854
2024-03-20 1,0844
2024-03-21 1,0907
2024-03-22 1,0823
2024-03-25 1,0835
2024-03-26 1,0855
2024-03-27 1,0816
2024-03-28 1,0811
2024-04-02 1,0749
2024-04-03 1,0783
2024-04-04 1,0852
2024-04-05 1,0841
2024-04-08 1,0823
2024-04-09 1,0867
2024-04-10 1,086
2024-04-11 1,0729
2024-04-12 1,0652
2024-04-15 1,0656
2024-04-16 1,0637
2024-04-17 1,0638
2024-04-18 1,0679
2024-04-19 1,0653
2024-04-22 1,0632
2024-04-23 1,0674
2024-04-24 1,0686
2024-04-25 1,072
2024-04-26 1,0714
2024-04-29 1,072
2024-04-30 1,0718
2024-05-02 1,0698
2024-05-03 1,0744
2024-05-06 1,0776
2024-05-07 1,0766
2024-05-08 1,0743
2024-05-09 1,0732
2024-05-10 1,0779
2024-05-13 1,0795
2024-05-14 1,0796
2024-05-15 1,0832
2024-05-16 1,0866
2024-05-17 1,0844
2024-05-20 1,0861
2024-05-21 1,0864
2024-05-22 1,083
2024-05-23 1,0854
2024-05-24 1,084
2024-05-27 1,0843
2024-05-28 1,0882
2024-05-29 1,0857
2024-05-30 1,0815
2024-05-31 1,0852
2024-06-03 1,0842
2024-06-04 1,0865
2024-06-05 1,0872
2024-06-06 1,0865
2024-06-07 1,0898
2024-06-10 1,0756
2024-06-11 1,073
2024-06-12 1,0765
2024-06-13 1,0784
2024-06-14 1,0686
2024-06-17 1,0712
2024-06-18 1,0715
2024-06-19 1,0749
2024-06-20 1,0719
2024-06-21 1,0688
2024-06-24 1,073
2024-06-25 1,0714
2024-06-26 1,0689
2024-06-27 1,0696
2024-06-28 1,0705
2024-07-01 1,0745
2024-07-02 1,0729
2024-07-03 1,0758
2024-07-04 1,08
2024-07-05 1,0824
2024-07-08 1,0835
2024-07-09 1,0814
2024-07-10 1,0825
2024-07-11 1,0855
2024-07-12 1,089
2024-07-15 1,0907
2024-07-16 1,0902
2024-07-17 1,0934
2024-07-18 1,093
2024-07-19 1,089
2024-07-22 1,0888
2024-07-23 1,086
2024-07-24 1,0848
2024-07-25 1,0851
2024-07-26 1,086
2024-07-29 1,0817
2024-07-30 1,0824
2024-07-31 1,0828
2024-08-01 1,0789
2024-08-02 1,0835
2024-08-05 1,0966
2024-08-06 1,0915
2024-08-07 1,0922
2024-08-08 1,093
2024-08-09 1,0917
2024-08-12 1,0925
2024-08-13 1,0931
2024-08-14 1,1019
2024-08-15 1,1011
2024-08-16 1,0994
2024-08-19 1,1041
2024-08-20 1,1084
2024-08-21 1,1116
2024-08-22 1,1135
2024-08-23 1,1121
2024-08-26 1,1163
2024-08-27 1,1162
2024-08-28 1,1117
2024-08-29 1,1088
2024-08-30 1,1087
2024-09-02 1,1061
2024-09-03 1,1035
2024-09-04 1,105
2024-09-05 1,1097
2024-09-06 1,1103
2024-09-09 1,1043
2024-09-10 1,1031
2024-09-11 1,1043
2024-09-12 1,1016
2024-09-13 1,1081
2024-09-16 1,1126
2024-09-17 1,1139
2024-09-18 1,1124
2024-09-19 1,1156
2024-09-20 1,1166
2024-09-23 1,1119
2024-09-24 1,1133
2024-09-25 1,1194
2024-09-26 1,1155
2024-09-27 1,1158
2024-09-30 1,1196
2024-10-01 1,1086
2024-10-02 1,1071
2024-10-03 1,1039
2024-10-04 1,1029
2024-10-07 1,0982
2024-10-08 1,0982
2024-10-09 1,0957
2024-10-10 1,0932
2024-10-11 1,0938
2024-10-14 1,0915
2024-10-15 1,0903
2024-10-16 1,0897
2024-10-17 1,0866
2024-10-18 1,0847
2024-10-21 1,0853
2024-10-22 1,0821
2024-10-23 1,0767
2024-10-24 1,0801
2024-10-25 1,0825
2024-10-28 1,0818
2024-10-29 1,0774
2024-10-30 1,0815
2024-10-31 1,0882
2024-11-01 1,0885
2024-11-04 1,0904
2024-11-05 1,0897
2024-11-06 1,0695
2024-11-07 1,0785
2024-11-08 1,0772
2024-11-11 1,0651
2024-11-12 1,0617
2024-11-13 1,0629
2024-11-14 1,0533
2024-11-15 1,0583
2024-11-18 1,0552
2024-11-19 1,0578
2024-11-20 1,0562
2024-11-21 1,0526
2024-11-22 1,0412
2024-11-25 1,0495
2024-11-26 1,0522
2024-11-27 1,0531
2024-11-28 1,0542
2024-11-29 1,0562
2024-12-02 1,0507
2024-12-03 1,0512
2024-12-04 1,0492
2024-12-05 1,054
2024-12-06 1,0581
2024-12-09 1,0568
2024-12-10 1,0527
2024-12-11 1,0507
2024-12-12 1,0491
2024-12-13 1,0518
2024-12-16 1,0498
2024-12-17 1,0497
2024-12-18 1,0496
2024-12-19 1,0395
2024-12-20 1,039
2024-12-23 1,0393
2024-12-24 1,0395
2024-12-27 1,0435
2024-12-30 1,0444
2024-12-31 1,0389
2025-01-02 1,0321
2025-01-03 1,0299
2025-01-06 1,0426
2025-01-07 1,0393
2025-01-08 1,0286
2025-01-09 1,0305
2025-01-10 1,0304
2025-01-13 1,0198
2025-01-14 1,0245
2025-01-15 1,03
2025-01-16 1,0272
2025-01-17 1,0298
2025-01-20 1,0316
2025-01-21 1,0357
2025-01-22 1,0443
2025-01-23 1,0404
2025-01-24 1,0472
2025-01-27 1,053
2025-01-28 1,0421
2025-01-29 1,0396
2025-01-30 1,0403
2025-01-31 1,0393
2025-02-03 1,0274
2025-02-04 1,0335
2025-02-05 1,0422
2025-02-06 1,036
2025-02-07 1,0377
2025-02-10 1,032
2025-02-11 1,0324
2025-02-12 1,037
2025-02-13 1,039
2025-02-14 1,0478
2025-02-17 1,0473
2025-02-18 1,0447
2025-02-19 1,0434
2025-02-20 1,0443
2025-02-21 1,0465
2025-02-24 1,0466
2025-02-25 1,0497
2025-02-26 1,0487
2025-02-27 1,0477
2025-02-28 1,0411
2025-03-03 1,0465
2025-03-04 1,0557
2025-03-05 1,0694
2025-03-06 1,0796
2025-03-07 1,0857
2025-03-10 1,0845
2025-03-11 1,0912
2025-03-12 1,0886
2025-03-13 1,083
2025-03-14 1,0889
2025-03-17 1,0903
2025-03-18 1,0918
2025-03-19 1,0897
2025-03-20 1,0833
2025-03-21 1,0827
2025-03-24 1,0824
2025-03-25 1,0825
2025-03-26 1,0788
2025-03-27 1,0785
2025-03-28 1,0797
2025-03-31 1,0815
2025-04-01 1,0788
2025-04-02 1,0803
2025-04-03 1,1097
2025-04-04 1,1057
2025-04-07 1,0967
2025-04-08 1,095
2025-04-09 1,1045
2025-04-10 1,1082
2025-04-11 1,1346
2025-04-14 1,1377
2025-04-15 1,1324
2025-04-16 1,1355
2025-04-17 1,136
2025-04-22 1,1476
2025-04-23 1,1415
2025-04-24 1,1376
2025-04-25 1,1357
2025-04-28 1,1358
2025-04-29 1,1373
2025-04-30 1,1373
2025-05-02 1,1343
2025-05-05 1,1343
2025-05-06 1,1325
2025-05-07 1,136
2025-05-08 1,1297
2025-05-09 1,1252
2025-05-12 1,1106
2025-05-13 1,1112
2025-05-14 1,1214
2025-05-15 1,1185
2025-05-16 1,1194
2025-05-19 1,1262
2025-05-20 1,1241
2025-05-21 1,1321
2025-05-22 1,1309
2025-05-23 1,1301
2025-05-26 1,1381
2025-05-27 1,1356
2025-05-28 1,1317
2025-05-29 1,1281
2025-05-30 1,1339
2025-06-02 1,1419
2025-06-03 1,1386
2025-06-04 1,1384
2025-06-05 1,1423
2025-06-06 1,1411
2025-06-09 1,141
2025-06-10 1,1429
2025-06-11 1,1433
2025-06-12 1,1594
2025-06-13 1,1512
2025-06-16 1,1574
2025-06-17 1,1568
2025-06-18 1,1508
2025-06-19 1,1478
2025-06-20 1,1515
2025-06-23 1,1472
2025-06-24 1,1607
2025-06-25 1,1598
2025-06-26 1,1695
2025-06-27 1,1704
2025-06-30 1,172
2025-07-01 1,181
2025-07-02 1,1755
2025-07-03 1,1782
2025-07-04 1,1767
2025-07-07 1,1728
2025-07-08 1,1718
2025-07-09 1,1698
2025-07-10 1,1709
2025-07-11 1,1683
2025-07-14 1,169
2025-07-15 1,1665
2025-07-16 1,1602
2025-07-17 1,1579
2025-07-18 1,165
2025-07-21 1,1667
2025-07-22 1,1699
2025-07-23 1,1726
2025-07-24 1,1756
2025-07-25 1,1724
2025-07-28 1,1654
2025-07-29 1,1533
2025-07-30 1,1527
2025-07-31 1,1446
2025-08-01 1,1404
2025-08-04 1,1565
2025-08-05 1,1546
2025-08-06 1,1604
2025-08-07 1,1643
2025-08-08 1,1648
2025-08-11 1,1622
2025-08-12 1,1606
2025-08-13 1,1711
2025-08-14 1,169
2025-08-15 1,1688
2025-08-18 1,1673
2025-08-19 1,1682
2025-08-20 1,1651
2025-08-21 1,1639
2025-08-22 1,1608
2025-08-25 1,1697
2025-08-26 1,1656
2025-08-27 1,1593
2025-08-28 1,1676
2025-08-29 1,1658
2025-09-01 1,1715
2025-09-02 1,1646
2025-09-03 1,1653
2025-09-04 1,1647
2025-09-05 1,1697
2025-09-08 1,1728
2025-09-09 1,1744
2025-09-10 1,1707
2025-09-11 1,1685
2025-09-12 1,1718
2025-09-15 1,1766
2025-09-16 1,1807
2025-09-17 1,1837
2025-09-18 1,1818
2025-09-19 1,1736
2025-09-22 1,1781
2025-09-23 1,1793
2025-09-24 1,1756
2025-09-25 1,1739
2025-09-26 1,1672
2025-09-29 1,1723
2025-09-30 1,1741
2025-10-01 1,1724
2025-10-02 1,1754
2025-10-03 1,1734
2025-10-06 1,1678
2025-10-07 1,1666
2025-10-08 1,1627
2025-10-09 1,1611
2025-10-10 1,1568
2025-10-13 1,1569
2025-10-14 1,1553
2025-10-15 1,1622
2025-10-16 1,1649
2025-10-17 1,1681
2025-10-20 1,1655
2025-10-21 1,1607
2025-10-22 1,1587
2025-10-23 1,1593
2025-10-24 1,1612
2025-10-27 1,164
2025-10-28 1,163
2025-10-29 1,1636
2025-10-30 1,155
2025-10-31 1,1554
2025-11-03 1,1514
2025-11-04 1,1491
2025-11-05 1,1492
2025-11-06 1,1533
2025-11-07 1,1561
2025-11-10 1,1571
2025-11-11 1,1575
2025-11-12 1,1576
2025-11-13 1,1619
2025-11-14 1,1648
2025-11-17 1,1593
2025-11-18 1,159
2025-11-19 1,1583
2025-11-20 1,1514
2025-11-21 1,152
2025-11-24 1,1544
2025-11-25 1,1551
2025-11-26 1,1577
2025-11-27 1,1586
2025-11-28 1,1566
2025-12-01 1,1646
2025-12-02 1,1614
2025-12-03 1,1668
2025-12-04 1,1666
2025-12-05 1,1645
2025-12-08 1,1655
2025-12-09 1,1637
2025-12-10 1,1634
2025-12-11 1,1714
2025-12-12 1,1731
2025-12-15 1,1753
2025-12-16 1,1776
2025-12-17 1,1722
2025-12-18 1,1719
2025-12-19 1,1712
2025-12-22 1,1745
2025-12-23 1,1786
2025-12-24 1,1787
2025-12-29 1,1766
2025-12-30 1,1757
2025-12-31 1,175
2026-01-02 1,1721
2026-01-05 1,1664
2026-01-06 1,1707
2026-01-07 1,1684
2026-01-08 1,1675
2026-01-09 1,1642
2026-01-12 1,1692
2026-01-13 1,1654
2026-01-14 1,1651
2026-01-15 1,1624
2026-01-16 1,1617
2026-01-19 1,1631
2026-01-20 1,1728
2026-01-21 1,1739
2026-01-22 1,1706
2026-01-23 1,1742
2026-01-26 1,1836
2026-01-27 1,1929
2026-01-28 1,1974
2026-01-29 1,1968
2026-01-30 1,1919
2026-02-02 1,184
2026-02-03 1,1801
2026-02-04 1,182
2026-02-05 1,1798
2026-02-06 1,1794
2026-02-09 1,1886
2026-02-10 1,1894
2026-02-11 1,19
2026-02-12 1,1874
2026-02-13 1,1862
2026-02-16 1,1855
2026-02-17 1,1826
2026-02-18 1,1845
2026-02-19 1,1753
2026-02-20 1,1767
2026-02-23 1,1784
2026-02-24 1,1777
2026-02-25 1,1784
2026-02-26 1,1814
2026-02-27 1,1805
2026-03-02 1,1698
2026-03-03 1,1606
2026-03-04 1,1649
2026-03-05 1,1618
2026-03-06 1,1561
2026-03-09 1,1555
2026-03-10 1,1641
2026-03-11 1,1581
2026-03-12 1,1547
2026-03-13 1,1476
2026-03-16 1,1478
2026-03-17 1,1531
2026-03-18 1,15
2026-03-19 1,1489
2026-03-20 1,1555
2026-03-23 1,1596
2026-03-24 1,1572
2026-03-25 1,1592
2026-03-26 1,1539
2026-03-27 1,1517
2026-03-30 1,1484
2026-03-31 1,1498
2026-04-01 1,1605
2026-04-02 1,1525
2026-04-07 1,1557
2026-04-08 1,1706
2026-04-09 1,1685
2026-04-10 1,1711
2026-04-13 1,1684
2026-04-14 1,1793
2026-04-15 1,1780
2026-04-16 1,1782
2026-04-17 1,1797
2026-04-20 1,1760
2026-04-21 1,1767
2026-04-22 1,1733
2026-04-23 1,1694
2026-04-24 1,1712
2026-04-27 1,1749
2026-04-28 1,1680
2026-04-29 1,1706
2026-04-30 1,1702
2026-05-04 1,1700
2026-05-05 1,1686
2026-05-06 1,1762
2026-05-07 1,1770
2026-05-08 1,1761
2026-05-11 1,1765
2026-05-12 1,1738
2026-05-13 1,1715
2026-05-14 1,1702
2026-05-15 1,1628
2026-05-18 1,1648
2026-05-19 1,1620
2026-05-20 1,1600
2026-05-21 1,1599
2026-05-22 1,1595
2026-05-25 1,1643
2026-05-26 1,1634
2026-05-27 1,1637
2026-05-28 1,1617
2026-05-29 1,1644
2026-06-01 1,1646
2026-06-02 1,1649
2026-06-03 1,1614
2026-06-04 1,1640
2026-06-05 1,1640
2026-06-08 1,1540
2026-06-09 1,1573
2026-06-10 1,1539
2026-06-11 1,1537
2026-06-12 1,1567
2026-06-15 1,1607
2026-06-16 1,1594
2026-06-17 1,1591
2026-06-18 1,1461
2026-06-19 1,1467
2026-06-22 1,1456
2026-06-23 1,1392
2026-06-24 1,1340
2026-06-25 1,1342
2026-06-26 1,1401
2026-06-29 1,1406
2026-06-30 1,1394
2026-07-01 1,1383
2026-07-02 1,1399
2026-07-03 1,1448
2026-07-06 1,1415
2026-07-07 1,1433
2026-07-08 1,1404
2026-07-09 1,1435
2026-07-10 1,1430
2026-07-13 1,1424
2026-07-14 1,1405
2026-07-15 1,1406
2026-07-16 1,1467
2026-07-17 1,1435
2026-07-20 1,1426
2026-07-21 1,1418
2026-07-22 1,1408
2026-07-23 1,1392
2026-07-24 1,1377
2026-07-27 1,1389
2026-07-28 1,1367
2026-07-29 1,1380
2026-07-30 1,1476
2026-07-31 1,1485
2026-08-03 1,1535
2026-08-04 1,1515
2026-08-05 1,1554
2026-08-06 1,1542
2026-08-07 1,1535
2026-08-10 1,1555
2026-08-11 1,1540
2026-08-12 1,1545
2026-08-13 1,1534
2026-08-14 1,1567
2026-08-17 1,1593
2026-08-18 1,1576
2026-08-19 1,1605
2026-08-20 1,1681
2026-08-21 1,1699
2026-08-24 1,1664
2026-08-25 1,1662
2026-08-26 1,1669
2026-08-27 1,1645
2026-08-28 1,1643
2026-08-31 1,1596

Source : BCE

Prix du pétrole

En juillet, le cours moyen du baril de Brent se maintient autour de $85. En août, les prix repartent à la hausse ($91 en moyenne), impactés par les tensions persistantes au Moyen-Orient et le conflit russo-ukrainien, qui entretiennent la pression sur les marchés de l’énergie (graphique 17).

Graphique 17 - Cours moyen mensuel du pétrole brut (Brent)

Télécharger les données du graphique au format :  csv  xls

Graphique 17 - Cours moyen mensuel du pétrole brut (Brent)
Cours moyen
01/01/2021 54,77
01/02/2021 62,28
01/03/2021 65,41
01/04/2021 64,81
01/05/2021 68,53
01/06/2021 73,15
01/07/2021 75,17
01/08/2021 70,75
01/09/2021 74,49
01/10/2021 83,54
01/11/2021 81,05
01/12/2021 74,17
01/01/2022 86,51
01/02/2022 97,13
01/03/2022 117,25
01/04/2022 104,58
01/05/2022 113,11
01/06/2022 122,69
01/07/2022 111,93
01/08/2022 100,45
01/09/2022 89,75
01/10/2022 93,40
01/11/2022 91,42
01/12/2022 80,92
01/01/2023 82,50
01/02/2023 82,59
01/03/2023 78,43
01/04/2023 84,64
01/05/2023 75,63
01/06/2023 74,84
01/07/2023 80,11
01/08/2023 86,15
01/09/2023 93,72
01/10/2023 90,60
01/11/2023 82,94
01/12/2023 77,63
01/01/2024 80,12
01/02/2024 83,48
01/03/2024 85,41
01/04/2024 89,94
01/05/2024 81,75
01/06/2024 82,25
01/07/2024 85,15
01/08/2024 80,36
01/09/2024 74,02
01/10/2024 75,63
01/11/2024 74,35
01/12/2024 73,81
01/01/2025 79,27
01/02/2025 75,44
01/03/2025 72,73
01/04/2025 68,13
01/05/2025 64,45
01/06/2025 71,35
01/07/2025 71,07
01/08/2025 67,87
01/09/2025 67,99
01/10/2025 64,54
01/11/2025 63,83
01/12/2025 62,54
01/01/2026 66,60
01/02/2026 70,89
01/03/2026 103,13
01/04/2026 117,29
01/05/2026 107,14
01/06/2026 85,40
01/07/2026 83,76
01/08/2026 91,08

Source : DGEC

IPAMPA

En juin et juillet 2026, les prix de l’alimentation des animaux continuent de progresser : + 1,5 % sur deux mois, + 3,9 % par rapport à l’indice du mois de février, avant le déclenchement du conflit au Moyen-Orient et ce après une baisse continue depuis octobre 2022. La composante « engrais et amendements » s’infléchit légèrement entre mai et juillet (- 1,7 %), mais demeure supérieure de 9 % à sa valeur de février 2026 et de 14 % sur un an. Entre mai et juillet, le poste des énergies et lubrifiants fluctue à la baisse (- 10,2 % en juin), puis à la hausse (+ 9,9 % en juillet), mais reste supérieur de 34,6 % à l’indice de février 2026 et de 36,2 % à sa valeur de juillet 2025. L’indice global perd 1,4 % en juin, qu’il regagne en juillet, demeurant supérieur de 6 % aux valeurs de février 2026 et de juillet 2025 (graphique 18).

Graphique 18 - Évolution des indices des prix des moyens de production (base 100 en 2020)

Télécharger les données du graphique au format :  csv  xls

Graphique 18 - Évolution des indices des prix des moyens de production (base 100 en 2020)
IPAMPA Indice totalIPAMPA Engrais et amendementsIPAMPA Aliments des animauxIPAMPA Énergie et lubrifiants
2020-01 101,4 102,9 98,2 121,1
2020-02 101,2 102,6 98,8 114,7
2020-03 100,1 102,7 99,4 101,3
2020-04 99,4 102,4 99,8 92
2020-05 99,3 100,9 99,8 92,2
2020-06 99,5 99 99,8 96,4
2020-07 99,5 98,3 99,6 98,3
2020-08 99,5 98,2 99,5 97,5
2020-09 99,2 97,8 99,7 93,5
2020-10 99,8 98,1 100,6 94,7
2020-11 100,3 98,2 102 96,9
2020-12 100,8 98,7 102,9 101,2
2021-01 102,3 102,1 104,8 106,3
2021-02 104,1 107,7 107 112,7
2021-03 105,3 111,8 108,1 115,6
2021-04 105,6 113,7 109,3 112,9
2021-05 106,3 114,6 110,5 115,9
2021-06 107,4 118 111,2 118,5
2021-07 108,7 125 111,7 120,7
2021-08 109,4 129,2 111,9 119,8
2021-09 111 139,6 112,4 123,4
2021-10 115,3 169,9 113,4 135,7
2021-11 117,3 180,1 115,6 137,7
2021-12 118,3 190,3 117,7 134,8
2022-01 120,9 196,1 120,5 145,2
2022-02 122,8 199,6 122,6 155
2022-03 131,3 230,3 127,5 199,8
2022-04 132,5 242,2 135,1 172,7
2022-05 134 242,1 140,3 173,6
2022-06 136,6 237 142,2 198,3
2022-07 136 236,7 144,9 182,2
2022-08 136,7 241,8 145,3 173,8
2022-09 137,2 253 146 163,5
2022-10 139,9 255,7 146,7 188,5
2022-11 139 248,8 147,6 177,9
2022-12 137,2 240,3 147,7 165,7
2023-01 137,7 228,5 148 175,6
2023-02 136,1 214,4 147,3 168,5
2023-03 135 199,5 146,7 167,5
2023-04 133 185,9 144,7 160,1
2023-05 130,9 178,7 142,3 151
2023-06 129,5 167,7 140,2 152,6
2023-07 128,2 156,4 137,7 157,1
2023-08 129,5 156,6 136,1 173,8
2023-09 129,9 154,5 134,7 182,4
2023-10 129,4 155,8 133,1 177,9
2023-11 128,4 154,5 132 170,6
2023-12 127,1 149,9 131,5 163
2024-01 126,6 148,5 130,4 161,8
2024-02 127,1 148,4 128,7 171,5
2024-03 127 147,5 127,3 168,5
2024-04 126,8 146,8 126,2 167,1
2024-05 125,8 144,7 125,2 160,2
2024-06 125,5 144,3 125,3 160,9
2024-07 125,4 143,4 125,7 159,1
2024-08 124,3 142,6 125,5 150,9
2024-09 124 141,4 125 148
2024-10 124,2 142,7 124,8 151
2024-11 124,2 143,2 124,3 152,8
2024-12 124,4 143,5 124,5 154,2
2025-01 125,7 147,9 124,6 160,5
2025-02 125,8 152,9 124,8 155
2025-03 125,3 155,5 125 145,1
2025-04 124,6 154,8 124,8 137,7
2025-05 124,1 152,7 124,3 135,5
2025-06 124,7 154,2 123,6 141,6
2025-07 125,1 157,1 122,7 143,5
2025-08 124,3 157 121,6 138,3
2025-09 124,1 155,5 120,5 142
2025-10 124,2 156,6 119,4 140,8
2025-11 125,2 160,7 118,3 148,1
2025-12 123,7 161,6 117,9 135,4
2026-01 124,4 162,2 117,4 141,8
2026-02 125 164,8 117,2 145,2
2026-03 132 177,1 117,5 206
2026-04 134,1 182,9 118,9 214,5
2026-05 132,8 183 120 198
2026-06 131 180,9 120,7 177,9
2026-07 132,8 179,8 121,8 195,4

Source : Insee